Récoltes : quelles marges pour les exploitants ?
Comparer les coûts d'exploitation, les rendements et les prix de vente des principales productions agricoles de la péninsule pour estimer les marges réellement dégagées cette saison.
7 min de lecture
4,9sur 5459 votes
- 4,3Klecteurs
- 4en ce moment
- 128partages
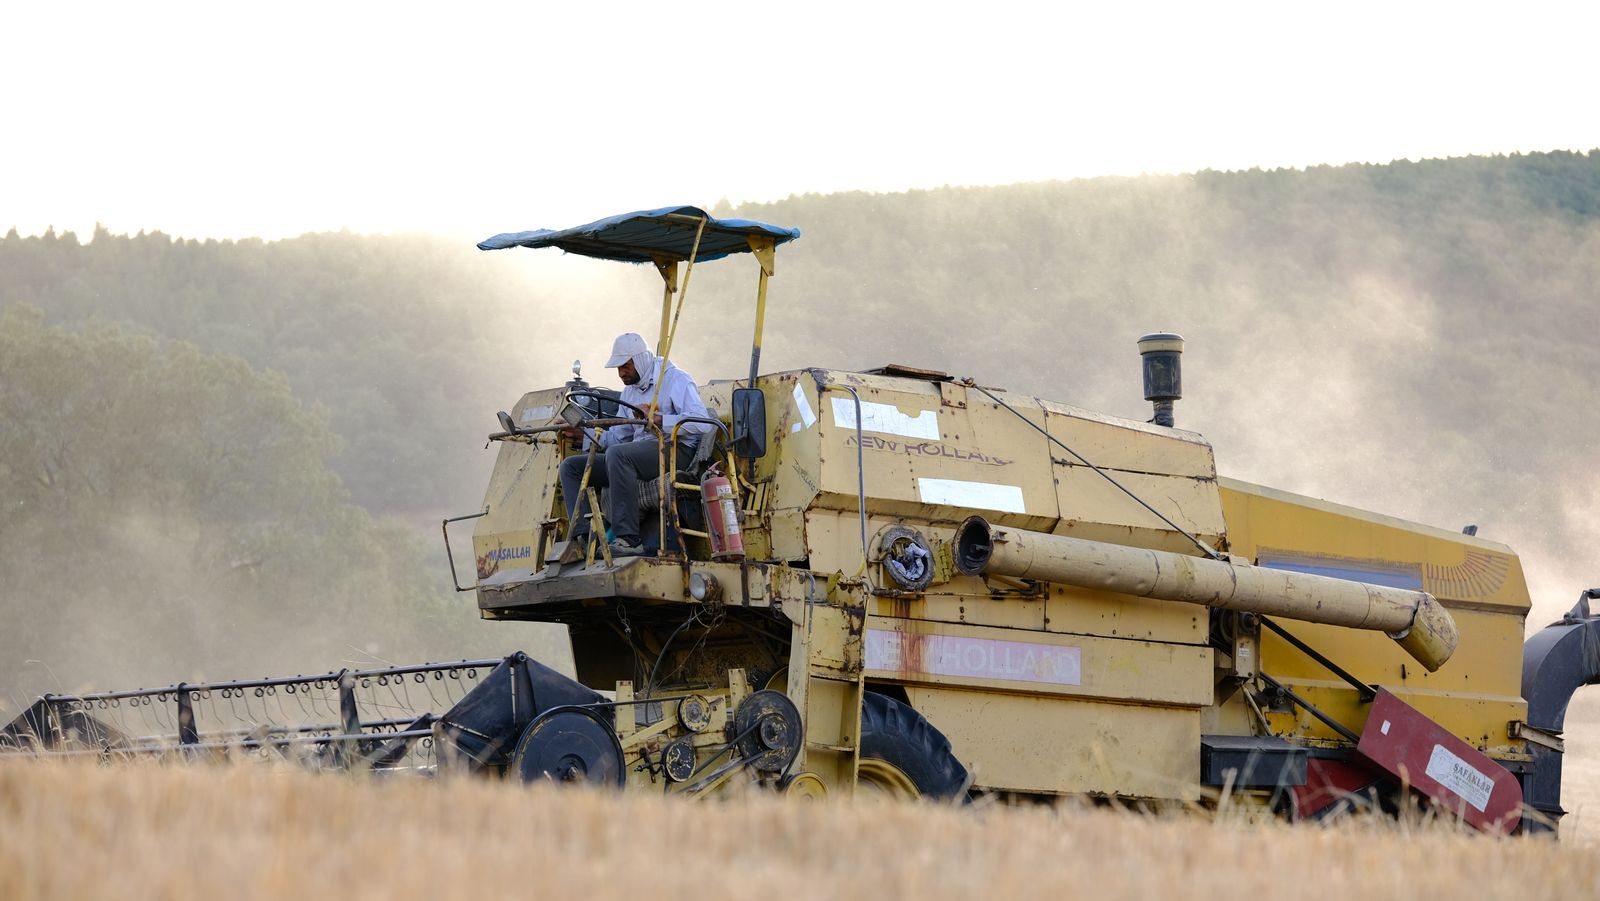
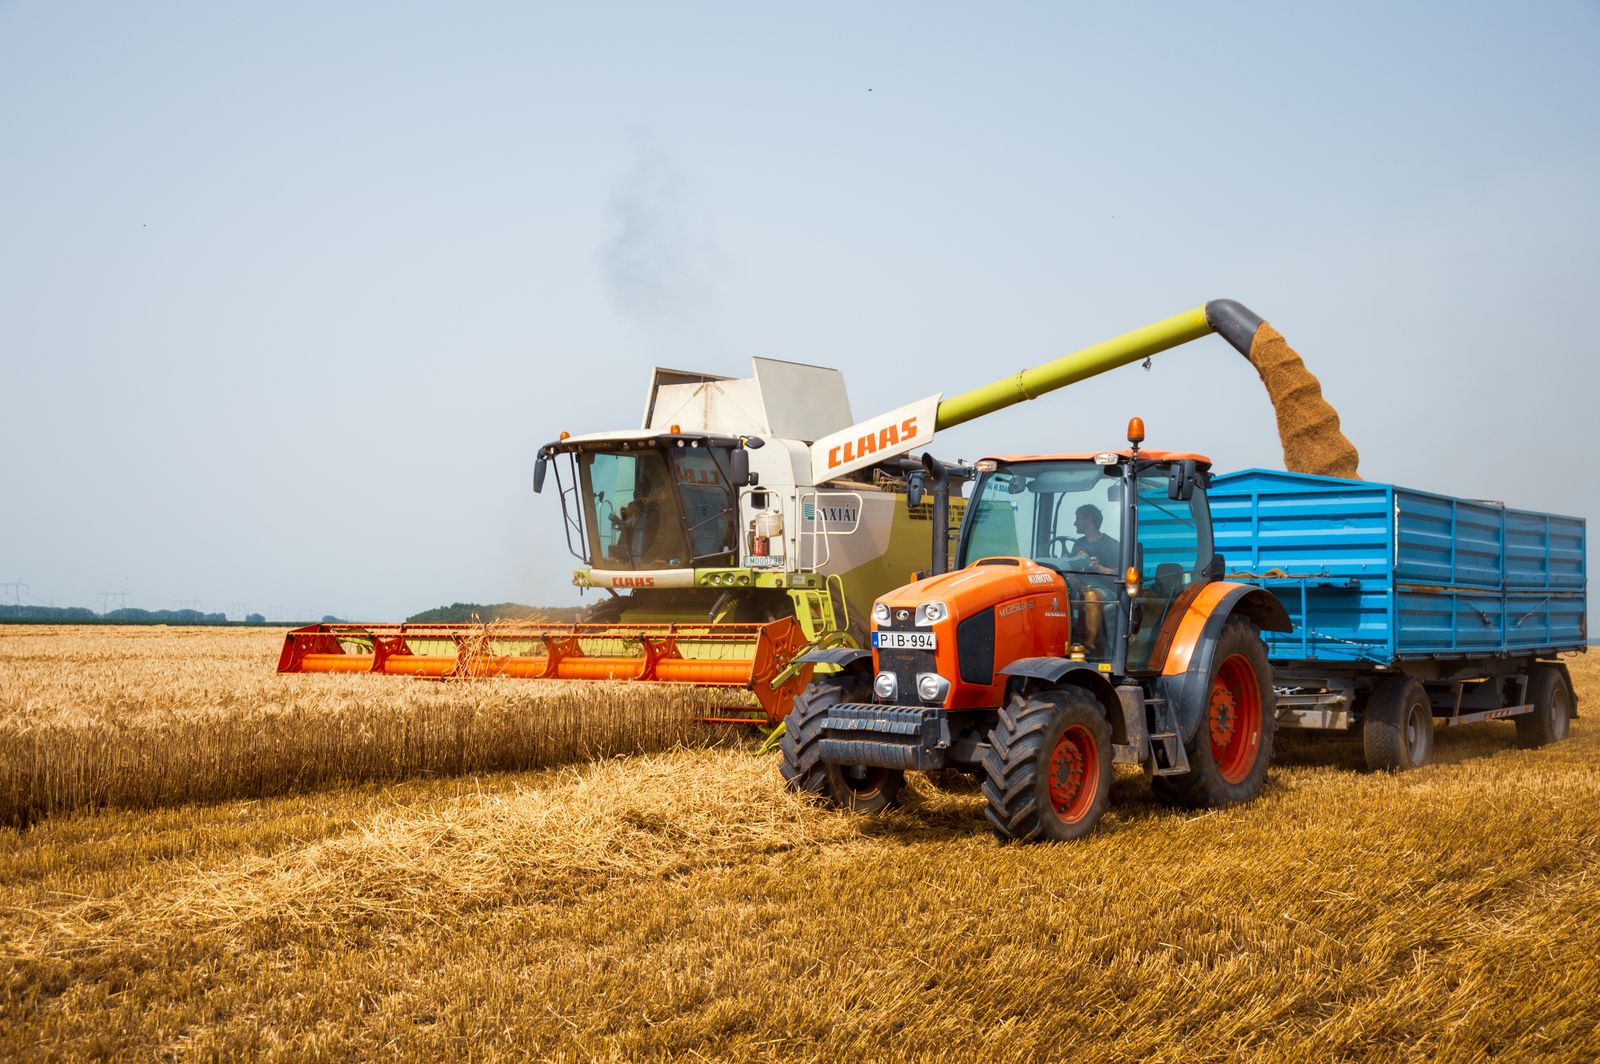
Les récoltes 2025 ont rassuré sur les volumes, beaucoup moins sur les comptes. Après la moisson catastrophique de 2024, le blé tendre a rebondi autour de 33 millions de tonnes, avec une qualité remarquable. Pourtant, pour la majorité des céréaliers, la marge reste négative pour la troisième année consécutive : les prix de vente n’ont pas suivi, tandis que les charges (engrais, énergie, mécanisation, fermages) sont restées élevées. Le constat diffère selon les cultures et les profils : le colza tire mieux son épingle du jeu, le maïs grain déçoit, et les exploitations très spécialisées en céréales à paille sont les plus exposées.
- Blé tendre : écart estimé de 65 à 70 €/t entre le coût de production (aides déduites) et le prix payé au producteur, selon l’Observatoire Arvalis Unigrains.
- Seuil de commercialisation pour couvrir les charges et rémunérer le travail : plus de 205 €/t en céréales, environ 440 €/t en colza.
- Rendement moyen du blé tendre : environ 74 q/ha, soit un rebond proche de 30 % sur 2024.
- Conséquence : une trésorerie fragilisée, avec un manque de financement évalué à environ 50 000 € par exploitation céréalière en moyenne.
Récoltes 2025 : des volumes retrouvés, une rentabilité toujours absente
Sur le papier, la campagne avait tout pour plaire. Les statistiques agricoles officielles (Agreste) ont chiffré la production de céréales à paille à près de 48,6 millions de tonnes, dont environ 33,3 millions pour le blé tendre. L’orge et l’escourgeon progressent d’environ 16 % sur un an et dépassent la moyenne quinquennale. Le colza remonte vers 4,2 millions de tonnes, contre 3,9 millions l’année précédente.
La qualité a suivi : près des deux tiers des blés français de la récolte 2025 se classent en Premium ou Supérieur, contre moins de la moitié en moyenne sur les cinq campagnes précédentes. Pour un exportateur, c’est un atout commercial réel, notamment vers le Maroc, qui a soutenu les sorties de grains.
Le problème est ailleurs. Une bonne récolte française coïncidait avec des disponibilités mondiales abondantes (mer Noire, Amérique du Nord, Argentine), ce qui a maintenu les cotations sous pression pendant toute la période de moisson et bien au-delà. Le volume supplémentaire a donc surtout servi à limiter les pertes, pas à reconstituer un revenu.
Marge sur le blé tendre 2025 : le calcul à la tonne
Pour comprendre pourquoi un rendement correct ne suffit pas, il faut raisonner en coût complet par tonne, c’est-à-dire en intégrant les charges opérationnelles, les charges de structure et une rémunération du travail de l’exploitant. Les repères ci-dessous sont des ordres de grandeur nationaux : chaque exploitation doit les recalculer avec ses propres chiffres.
| Indicateur | Ordre de grandeur récolte 2025 | Ce qu’il faut en retenir |
|---|---|---|
| Rendement moyen blé tendre | Environ 74 q/ha | Rebond net après 2024, mais pas exceptionnel sur longue période |
| Seuil de commercialisation céréales | Plus de 205 €/t | Prix nécessaire pour couvrir toutes les charges et rémunérer le travail |
| Seuil de commercialisation colza | Environ 440 €/t | Culture plus souvent proche de l’équilibre en 2025 |
| Écart coût net des aides et prix payé (blé) | De 65 à 70 €/t | Perte moyenne par tonne produite |
| Hausse attendue des coûts d’ici 2027 | Environ 50 €/t de blé | Azote, gazole non routier et engrais de fond en tête |
Ramené à l’hectare, un écart de 65 €/t sur un blé à 7,4 t/ha représente une perte de l’ordre de 480 €/ha une fois le travail rémunéré. Sur une ferme de 150 hectares de céréales, la facture grimpe vite. C’est ce mécanisme qui explique pourquoi des agriculteurs satisfaits de leurs rendements jugent la campagne mauvaise sur le plan économique.
Colza, orge, maïs : des marges par culture très inégales
Toutes les productions n’ont pas vécu la même année. Le colza a bénéficié d’une demande soutenue en huiles végétales et de prix plus fermes que les céréales : de nombreux producteurs ont approché ou atteint leur seuil de rentabilité, ce qui explique d’ailleurs la forte progression des surfaces semées pour 2026.
L’orge a profité de bons volumes, mais ses prix restent arrimés à ceux du blé fourrager. Le maïs grain, à l’inverse, a déçu : son rendement recule d’environ 10 % sur un an en raison de la chaleur et du manque d’eau estival dans plusieurs bassins, sans que les prix compensent ce recul. Résultat, les surfaces de maïs grain annoncées pour 2026 plongent.
Hors grandes cultures, le tableau est plus nuancé. Les éleveurs bovins ont bénéficié de cours de la viande historiquement élevés en 2025, ce qui a amélioré les résultats de nombreuses exploitations mixtes. La viticulture, de son côté, a connu une vendange réduite dans plusieurs régions, avec des marges qui dépendent fortement de l’appellation et des débouchés.
Pourquoi le rebond des rendements n’a pas sauvé les marges agricoles
Plusieurs facteurs se cumulent et se renforcent :
- Des prix mondiaux bas : l’offre abondante des grands pays exportateurs et une concurrence russe agressive ont tiré les cotations vers le bas.
- Des charges qui ne redescendent pas : les engrais azotés restent chers, et les droits de douane européens sur les engrais russes ainsi que le mécanisme carbone aux frontières pèsent sur les prix à venir.
- Des charges de structure rigides : matériel, bâtiments, assurances et fermages ne s’ajustent pas à une mauvaise année de prix.
- Un effet cumulé : après 2023 et 2024, beaucoup d’exploitations n’avaient plus de réserves pour absorber un nouvel exercice déficitaire.
À lire aussi
Le dernier point est sans doute le plus préoccupant. Une année isolée dans le rouge se gère ; trois années consécutives entament les fonds propres, la capacité d’investissement et parfois la motivation des repreneurs potentiels.
Trésorerie des exploitants : ce que la moisson 2025 laisse pour 2026
Les organisations de producteurs estiment qu’il manque en moyenne environ 50 000 € par exploitation céréalière pour financer la campagne suivante. Les coopératives, qui avaient joué un rôle d’amortisseur via des compléments de prix ou des facilités de paiement, indiquent ne plus pouvoir absorber cette succession de crises. Les représentants de la filière ont réclamé l’activation de la réserve de crise européenne, et des prêts de consolidation ou reports d’annuités ont été mobilisés dans certaines régions.
Concrètement, un exploitant aborde 2026 avec des engrais à acheter plus cher, des emprunts à honorer et des stocks parfois invendus en attendant une remontée des cours. Ce report de vente peut s’avérer payant, mais il immobilise de la trésorerie et expose à un risque de baisse supplémentaire.
Leviers pour défendre la marge des exploitants sur la prochaine campagne
Aucune solution miracle n’existe, mais quelques pistes reviennent chez les conseillers de gestion :
- Connaître précisément son coût de revient à la tonne, culture par culture, pour savoir à partir de quel prix vendre.
- Fractionner la commercialisation grâce aux contrats à terme, aux prix plancher ou aux ventes échelonnées, plutôt que de tout céder à la récolte.
- Revoir l’assolement en intégrant davantage de colza, de légumineuses ou de cultures sous contrat lorsque le contexte pédoclimatique le permet.
- Optimiser la fertilisation par le pilotage de l’azote, les couverts et les apports organiques.
- Mutualiser le matériel (CUMA, entraide, prestation) pour alléger les charges de mécanisation.
- Valoriser la qualité via des filières tracées ou des démarches de prix rémunérateurs proposées par certains meuniers et transformateurs.
Pour les décisions financières lourdes (restructuration de dettes, changement de statut, cession), l’accompagnement d’un centre de gestion, d’un expert-comptable ou de la chambre d’agriculture reste indispensable : chaque situation dépend du foncier, de l’endettement et du système de production.
Les marges de la récolte 2025 sont-elles négatives pour tous les céréaliers ?
Non. Les moyennes masquent de fortes disparités. Une exploitation peu endettée, aux rendements supérieurs à la moyenne, ayant vendu une partie de sa récolte à un bon prix ou diversifiée en colza ou en élevage, a pu dégager un résultat positif. Les fermes spécialisées en blé et en maïs, avec des charges de structure élevées, sont en revanche majoritairement déficitaires.
À quel prix le blé tendre devient-il rentable pour un exploitant ?
Les références nationales situent le seuil au-delà de 205 €/t pour couvrir l’ensemble des charges et rémunérer le travail. Ce chiffre varie selon le rendement : plus il est élevé, plus le coût par tonne baisse. Le calcul doit donc être fait sur ses propres données comptables.
Une bonne qualité de blé permet-elle d’obtenir un meilleur prix ?
Elle facilite surtout l’accès aux marchés export et aux débouchés meuniers exigeants. Les primes de qualité existent, mais elles restent modestes face à l’écart entre coûts et prix observé en 2025.
Faut-il stocker sa récolte en attendant une hausse des cours ?
Le stockage peut améliorer le prix moyen de vente, à condition de disposer de capacités adaptées et d’une trésorerie suffisante. Il comporte un coût (frais de stockage, intérêts) et un risque si les prix baissent encore. Beaucoup d’exploitants combinent stockage partiel et ventes échelonnées pour répartir le risque.
L’auteur
Consultante en développement de marchés
Je publie ici mes essais et mes comparatifs. Mon domaine : Filières agricoles et viticoles de la mer Noire.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5459 votes
Commentaires
Soyez le premier à réagir.